Sommaire
Une commerçante cotise chaque semaine à sa tontine depuis des années, sans jamais manquer un tour. Pour une banque, elle reste pourtant une inconnue : sans historique de crédit, son dossier est refusé ou facturé cher. Dans l'UEMOA, cette situation n'a rien d'exceptionnel. En 2024, 29 % des adultes ont épargné dans une tontine ou auprès d'un tiers, mais 7,5 % seulement ont emprunté à une banque ou à une institution assimilée.
La question qui m'intéressait est simple : cette discipline d'épargne dit-elle quelque chose de la capacité à rembourser un prêt ?
Le Kenya, un terrain d'observation rare
Pour y répondre, il faut observer chez les mêmes personnes leur épargne, leur usage du mobile money et la façon dont elles remboursent leurs prêts. Peu d'enquêtes le permettent. L'enquête FinAccess 2024 du Kenya le fait : plus de 13 000 emprunteurs y décrivent comment ils ont remboursé au cours de l'année. Le pays s'y prête particulièrement, car les tontines, appelées chamas, le mobile money et le crédit numérique y sont tous très répandus.
Ceux qui épargnent en tontine remboursent mieux
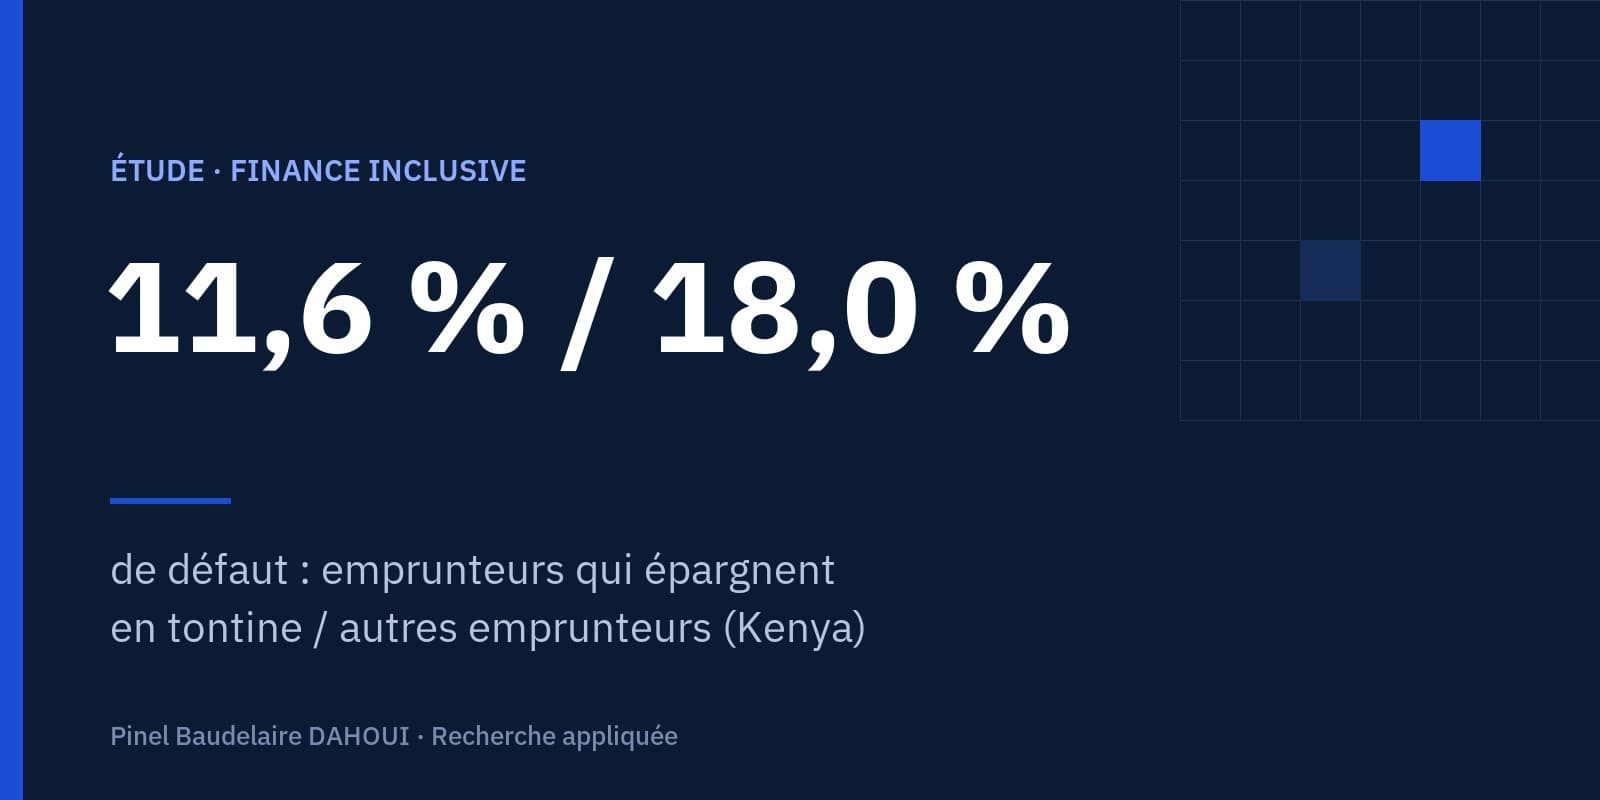
Sur douze mois, 16,4 % des emprunteurs n'ont pas remboursé du tout au moins un de leurs prêts. Chez ceux qui épargnent dans une chama, la proportion tombe à 11,6 %, contre 18,0 % chez les autres.
L'écart résiste quand on compare des emprunteurs de profil semblable (âge, éducation, richesse, activité, compte bancaire, crédits passés). Un membre de chama qui y épargne et y emprunte a une cote de défaut inférieure de 49 % à celle d'un non-membre. Un détail compte : une simple adhésion, sans épargne ni prêt, ne rassure pas davantage. Le signal tient à la pratique, pas à l'étiquette.
Il en va de même pour le mobile money. Avoir un compte ne dit rien de bon en soi ; ce qui compte, c'est de s'en servir pour épargner.
Un signal utile, pas une baguette magique
Ajoutées au profil qu'une banque observe habituellement, ces informations améliorent la prédiction du défaut, mais modestement. Elles ne remplacent pas un historique de crédit. Il faut se méfier des promesses de « scores miracles » fondés sur quelques variables.
Le vrai facteur de risque : le crédit instantané de masse
Un prêteur se détache nettement : le Hustler Fund, crédit public lancé par le gouvernement kényan fin 2022 et distribué en quelques secondes par téléphone. Il est cité par 55 % des emprunteurs en difficulté. Ses emprunteurs actuels font défaut à 32,3 %, contre 4,6 % pour ceux qui ne l'ont jamais utilisé. Les données ne disent pas si ce crédit provoque les difficultés ou s'il attire des personnes déjà fragiles. Mais elles rappellent que la technologie abaisse le coût de distribution du crédit, pas le risque de l'emprunteur.
Les raisons avancées par ceux qui n'ont pas remboursé vont dans le même sens : 42,7 % expliquent que l'argent est d'abord allé aux besoins de base, comme la nourriture ou les factures. Le défaut tient plus souvent à la précarité qu'à la mauvaise volonté.
Et dans l'UEMOA ?
Les microdonnées du Global Findex de la Banque mondiale permettent de chiffrer la population concernée : 21,3 millions d'adultes de l'Union, soit un sur quatre, ont épargné en tontine ou auprès d'un tiers sans avoir emprunté à une institution financière dans l'année.
J'ai aussi tenté d'appliquer à ces adultes un score construit au Kenya pour estimer combien seraient de bons payeurs. Le résultat varie de 28 % à 90 % selon les hypothèses : il n'est pas utilisable. La raison est instructive. Au Kenya, une partie du risque passe par le mobile money, canal d'accès au Hustler Fund, un crédit qui n'existe pas dans l'Union. Une enquête ne suffit donc pas pour repérer les bons payeurs : il faut de vrais historiques.
Ce qu'il faudrait faire
- Bureau d'information sur le crédit : intégrer, avec le consentement des clients, les historiques de cotisation des groupes d'épargne formalisés et l'épargne sur mobile money.
- Banques et institutions de microfinance : utiliser ces données en complément du profil classique, jamais seules, et vérifier que les scores restent justes pour les femmes et en milieu rural.
- Régulateurs : encadrer le crédit numérique instantané avant qu'il ne se généralise (évaluation de la capacité de remboursement, montants progressifs, suivi des impayés).
- Instituts de statistique et BCEAO : conduire une enquête comparable à FinAccess, avec une question sur le remboursement des prêts.
Pour aller plus loin
L'étude complète (30 pages), avec la méthode, les modèles et les résultats par pays, est disponible sur la page de l'étude : Tontines, mobile money et risque de crédit. Le code source et les données sont transmis sur demande.