Tontines, mobile money et risque de crédit : ce que l'historique bancaire ne voit pas
Leçons de l'enquête FinAccess 2024 au Kenya pour l'UEMOA.
Pinel Baudelaire DAHOUI · Document de travail, octobre 2026 · 30 pages · PDF
Cinq messages clés
- 01
Les membres actifs des tontines remboursent mieux
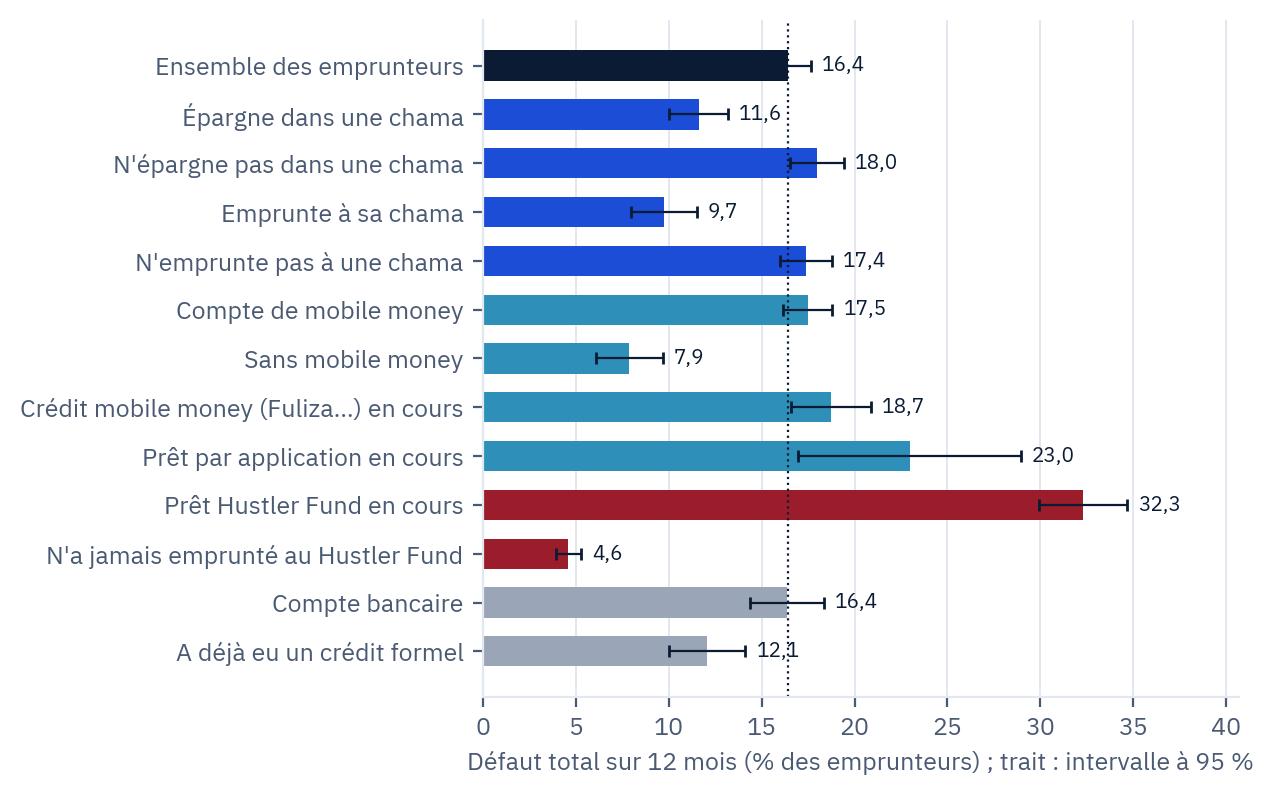
Au Kenya, 11,6 % des emprunteurs qui épargnent dans une chama ont fait défaut dans l'année, contre 18,0 % des autres.
- 02
La pratique de l'épargne compte plus que l'outil
À profil comparable, un membre qui épargne et emprunte dans sa chama a une cote de défaut inférieure de 49 % à celle d'un non-membre ; un membre inactif ne fait pas mieux. Sur mobile money aussi, l'épargne rassure, le compte seul non.
- 03
Un apport réel mais limité
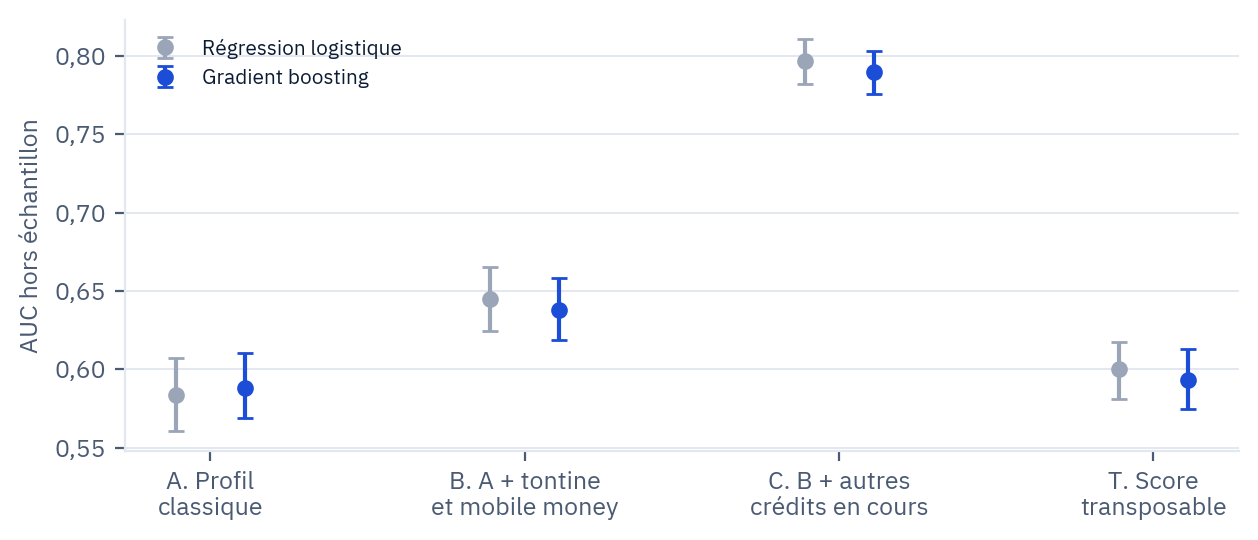
Le score classe mieux les emprunteurs, mais il reste peu discriminant et ne remplace pas un historique de crédit.
- 04
Le crédit numérique de masse est le premier marqueur de risque
Plus de la moitié des emprunteurs en difficulté citent le Hustler Fund ; ses emprunteurs actuels font défaut à 32,3 %, contre 4,6 % de ceux qui ne l'ont jamais utilisé.
- 05
L'enjeu est de taille pour l'UEMOA
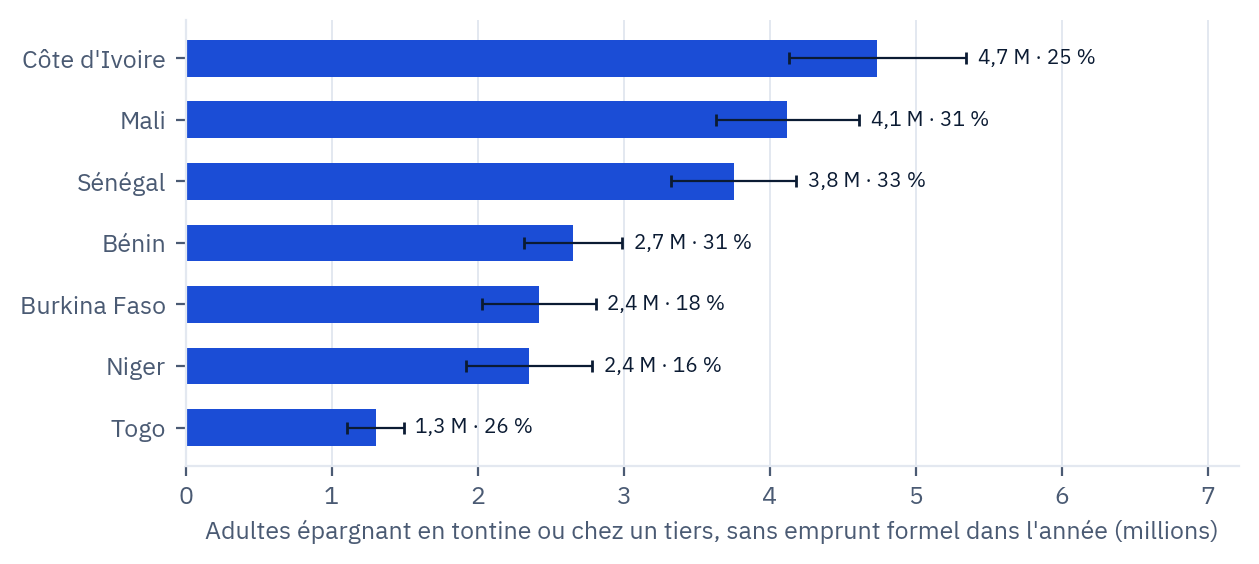
21,3 millions d'adultes de l'Union (25,1 %) épargnent en tontine ou auprès d'un tiers sans emprunt formel dans l'année. Pour y repérer les bons payeurs, il faudra leurs historiques réels.
Résumé
Selon le Global Findex, 7,5 % des adultes de l'UEMOA ont emprunté en 2024 à une banque ou à une institution assimilée, alors que 29,0 % ont épargné dans une tontine ou auprès d'une personne extérieure à leur famille. Cette épargne renseigne-t-elle sur le risque de défaut ? Nous répondons avec l'enquête FinAccess 2024 du Kenya, où tontines (chamas), mobile money et crédit numérique sont très répandus : 16,4 % des 13 095 emprunteurs n'ont pas remboursé du tout au moins un prêt dans l'année, contre 11,6 % seulement de ceux qui épargnent dans une chama. À profil comparable, un membre qui y épargne et y emprunte a une cote de défaut inférieure de 49 % à celle d'un non-membre ; détenir un compte de mobile money n'est pas, en soi, un signal favorable. Ajoutées au profil qu'observe une banque, ces informations améliorent modestement la prédiction du défaut (AUC de 0,583 à 0,645). Le crédit public numérique du Hustler Fund domine pourtant le tableau, et sans ses emprunteurs l'apport de la tontine devient incertain. Dans l'Union, les microdonnées du Global Findex dénombrent 21,3 millions d'adultes qui ont épargné de cette façon sans emprunter à une institution financière dans l'année. Un score estimé au Kenya sur des variables d'enquête ne permet pas d'y repérer les bons payeurs : selon les hypothèses, la part jugée « à faible risque » va de 27,9 à 90,0 %. Ces associations ne sont pas causales. Nous en tirons des recommandations pour le bureau d'information sur le crédit et la régulation du crédit numérique.
Abstract (English)
According to the Global Findex, 7.5% of adults in WAEMU borrowed from a bank or similar institution in 2024, while 29.0% saved in a savings club or with someone outside the family. Does this saving carry information on default risk? We answer with Kenya's 2024 FinAccess survey, where savings groups (chamas), mobile money and digital credit are widespread: 16.4% of the 13 095 borrowers failed to repay at least one loan at all during the year, but only 11.6% of those who save in a chama. For comparable profiles, a member who saves and borrows in the group has 49% lower odds of default than a non-member; holding a mobile money account is not, in itself, a favourable signal. Added to the profile a bank observes, this information modestly improves default prediction (AUC from 0.583 to 0.645). Kenya's public digital credit scheme, the Hustler Fund, nevertheless dominates the picture, and without its borrowers the gain from savings-group information becomes uncertain. In WAEMU, Global Findex microdata count 21.3 million adults who saved in this way without borrowing from a financial institution in the past year. A score estimated in Kenya on survey variables cannot single out the good payers among them: depending on the assumptions, the share deemed low-risk ranges from 27.9% to 90.0%. These associations are not causal. We draw recommendations for the regional credit bureau and the regulation of digital credit.
Principaux résultats en graphiques
Recommandations prioritaires
- Bureau d'information sur le crédit : intégrer, avec le consentement des clients, les historiques d'épargne des groupes formalisés et du mobile money.
- Prêteurs : utiliser ces données en complément du profil classique, jamais seules, et vérifier la performance du score pour les femmes et en milieu rural.
- Crédit numérique : encadrer les prêts instantanés de masse (capacité de remboursement, montants progressifs, suivi des impayés).
- Données : conduire dans l'UEMOA une enquête comparable à FinAccess, avec une question sur les retards et les défauts de remboursement.
Citer cette étude
Dahoui, P. B. (2026). Tontines, mobile money et risque de crédit : ce que l'historique bancaire ne voit pas. Document de travail, Cotonou. https://site-pinel-dahoui.vercel.app/fr/etudes/f4-tontines-mobile-money-risque-de-credit
Vous souhaitez une analyse de ce type sur votre pays, votre secteur ou vos propres données ?
Décrire mon projet